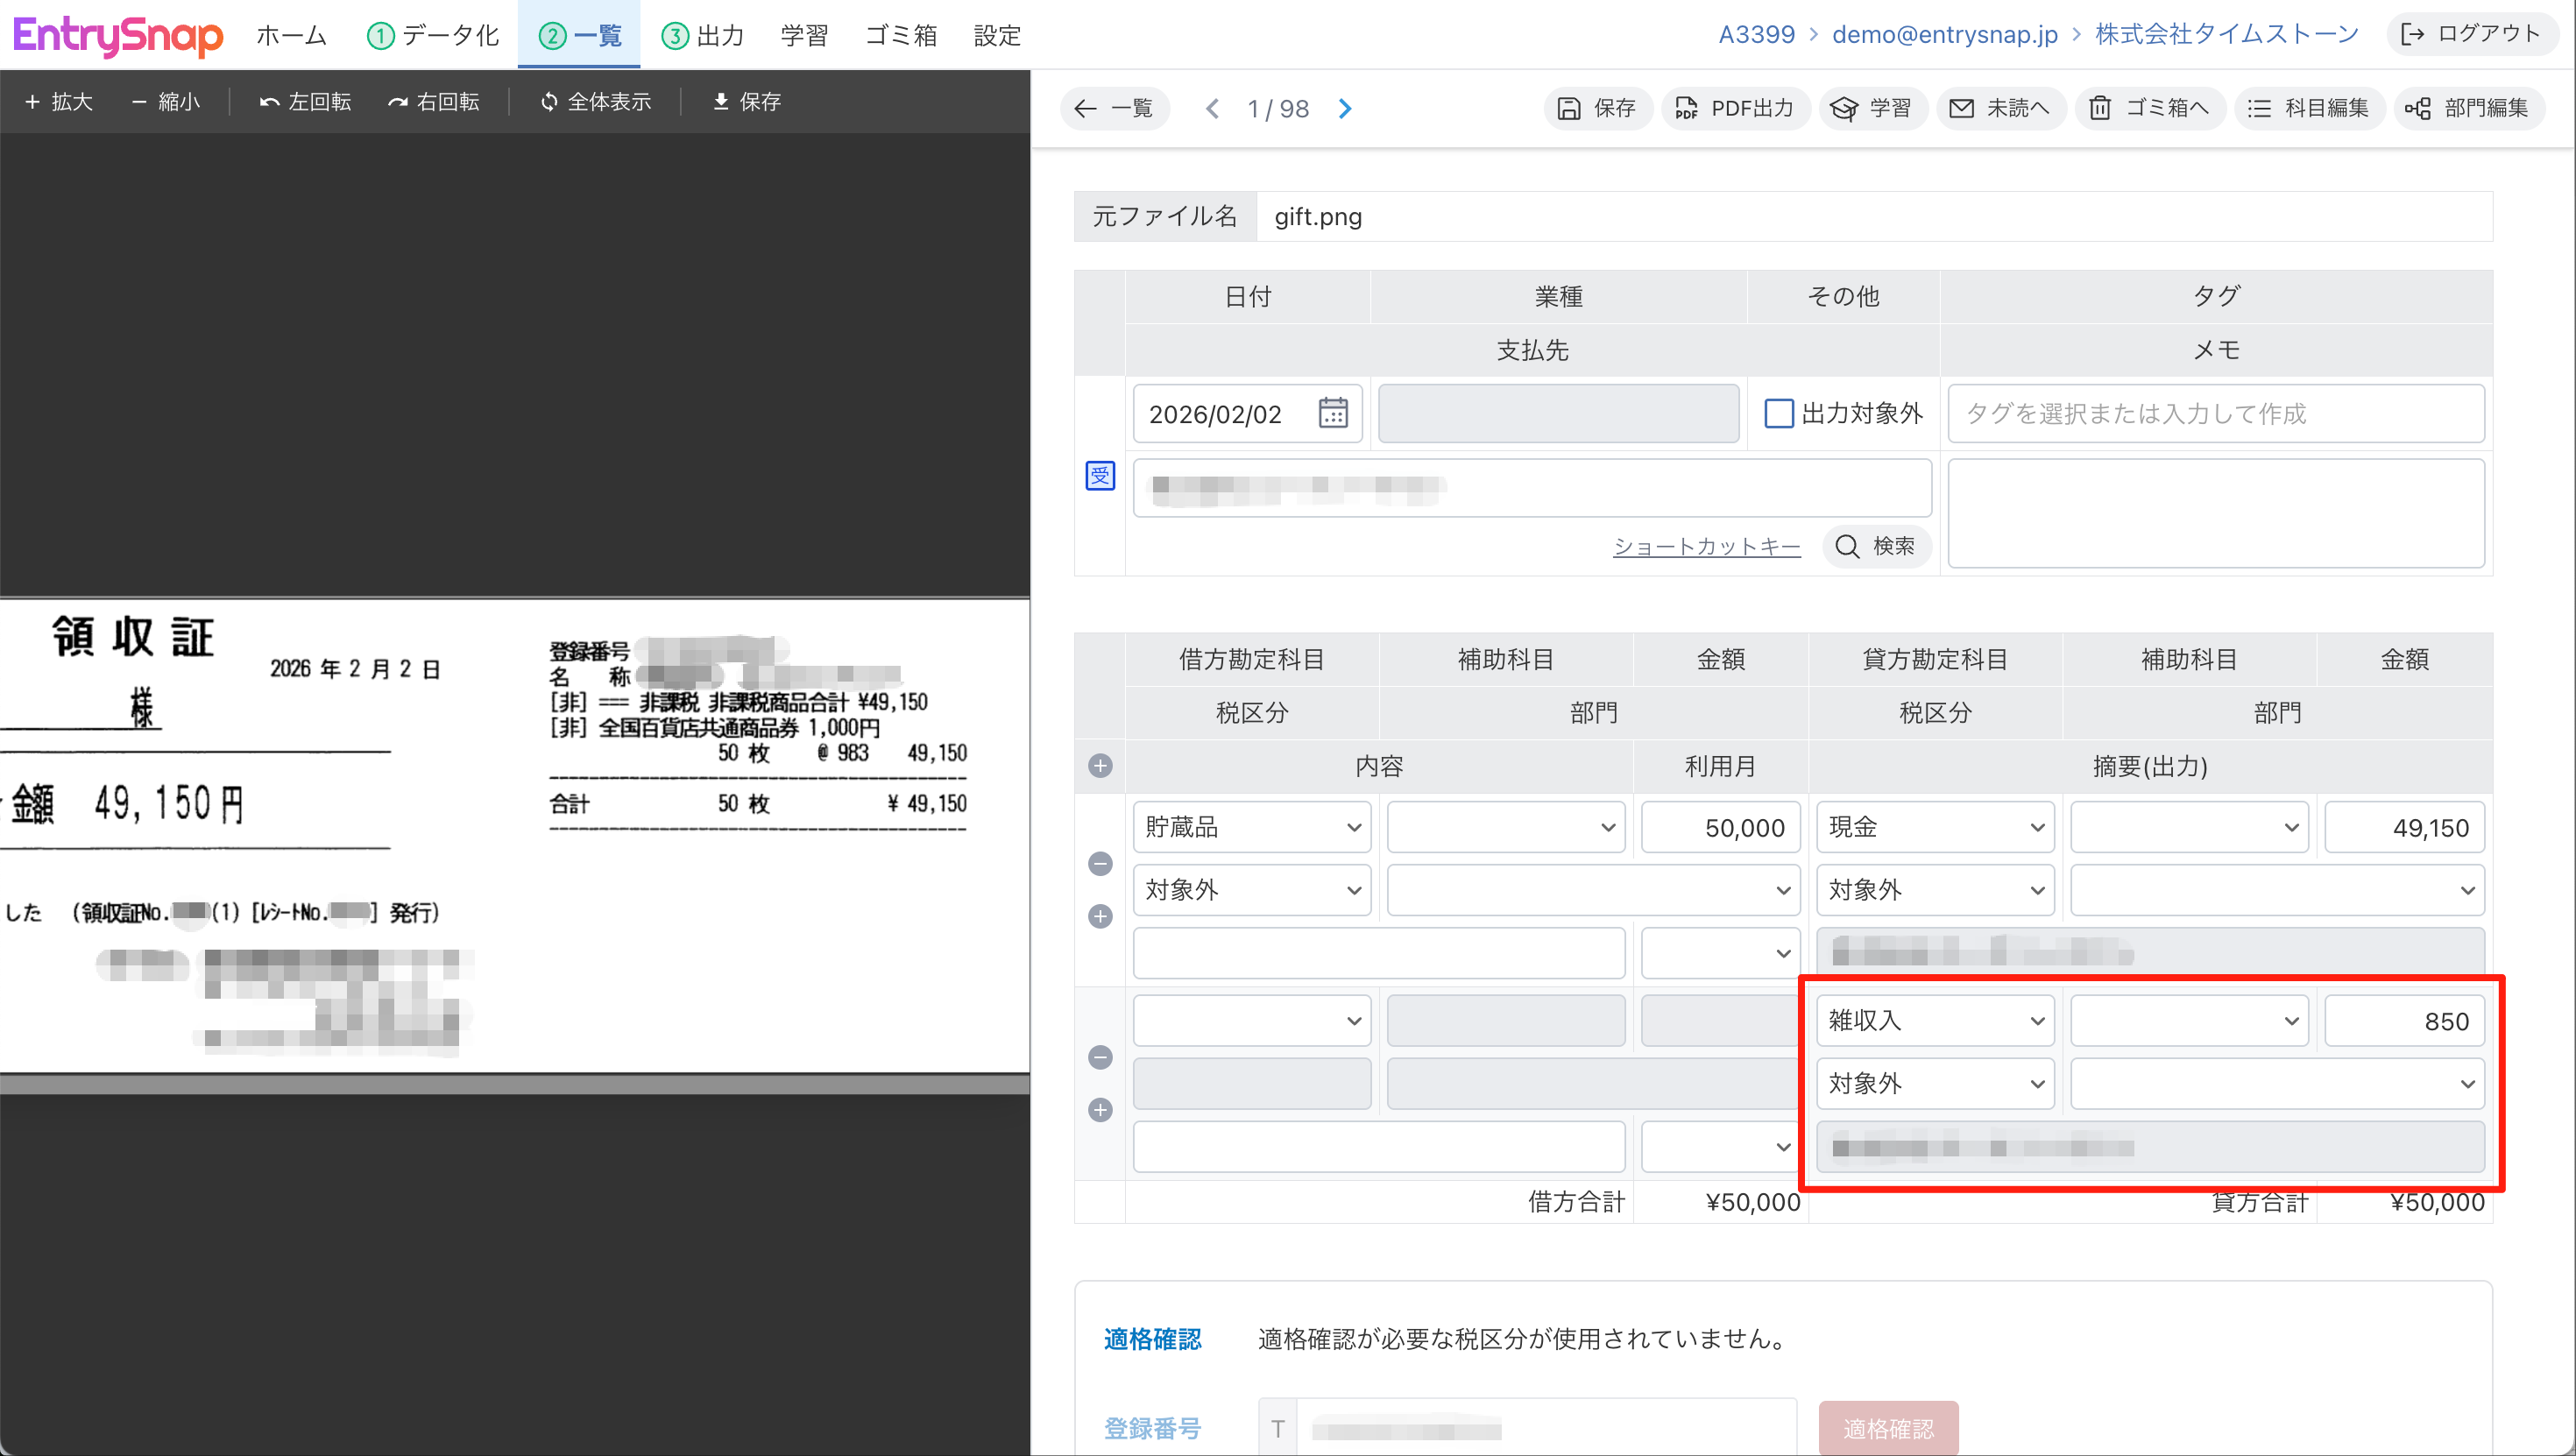
商品券を額面より安く購入した場合、その差額を雑収入として計上します。
上の例は、額面 50,000円(全国百貨店共通商品券 1,000円 × 50枚)の商品券を 49,150円で購入したケースです。額面総額 50,000円を貯蔵品として計上し、支払額との差額 850円を雑収入として計上します。
100仕訳まで無料、日数の制限はありません。