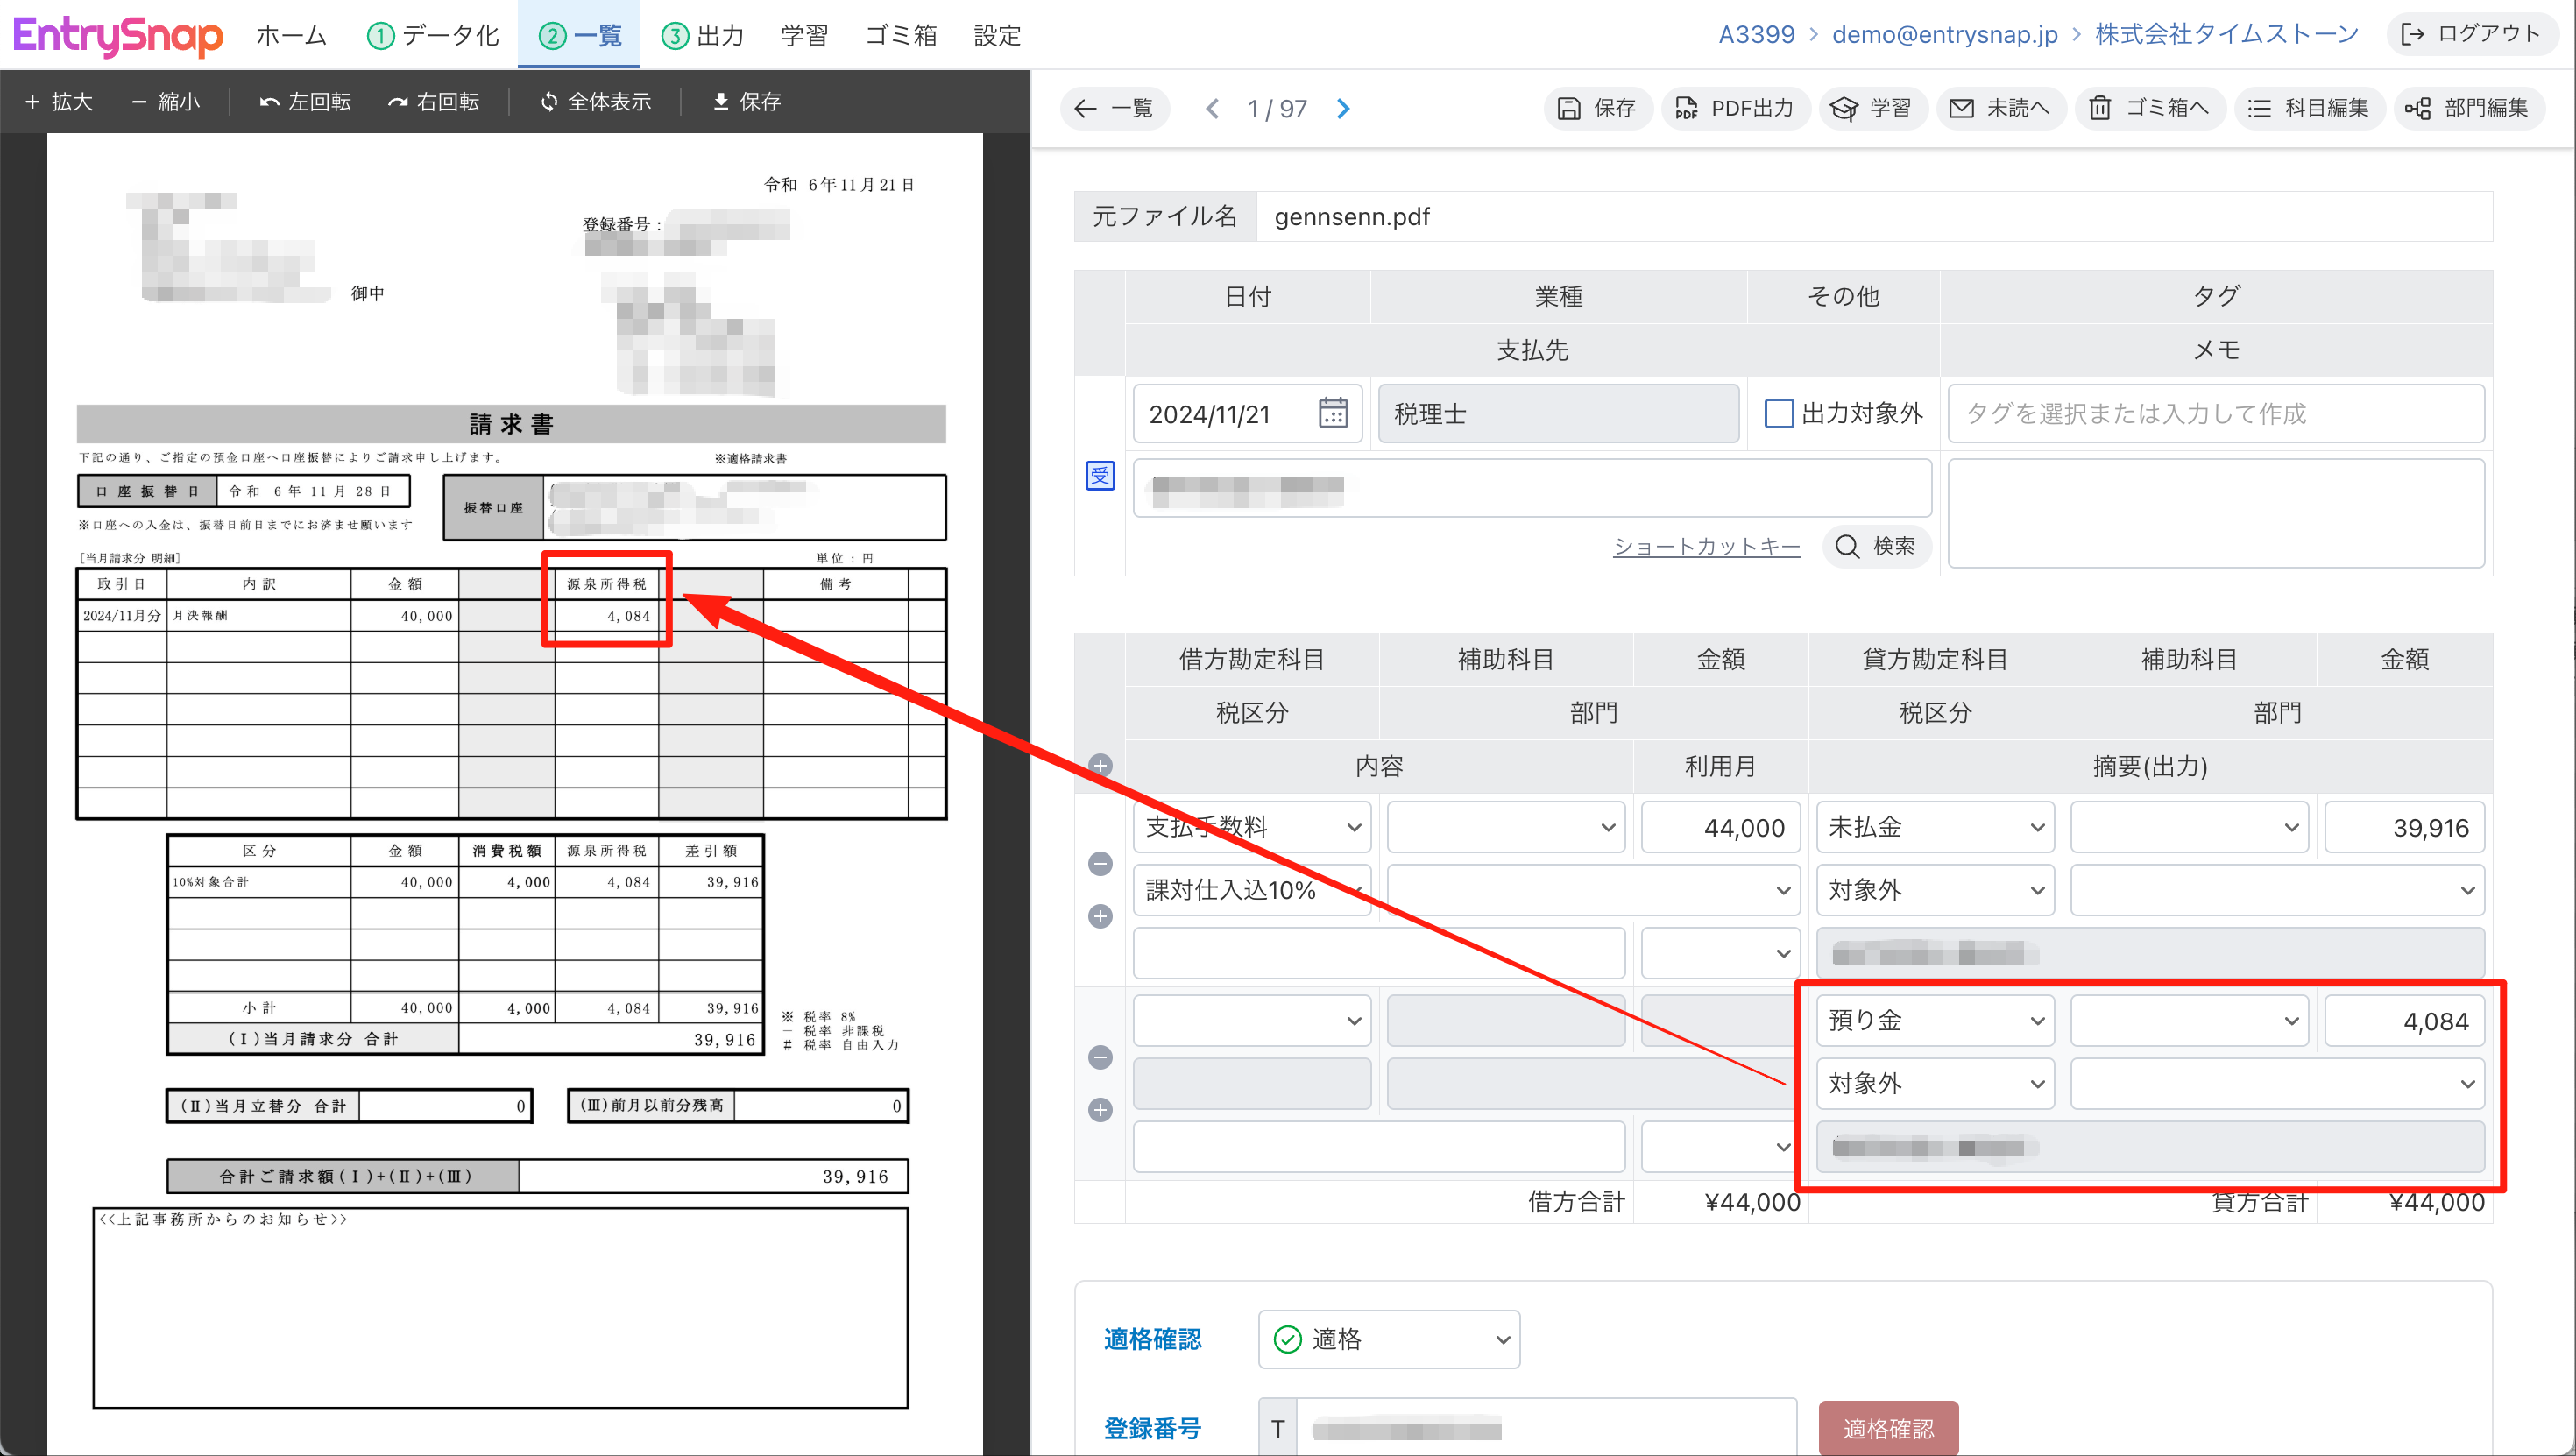
証憑内の源泉徴収税額を識別し、預り金として計上します。
上の例は、税理士からの請求書です。源泉所得税 4,084円を識別し、預り金として計上します。報酬総額は支払手数料として計上し、源泉所得税を差し引いた 39,916円が実際の支払額(未払金)となります。
100仕訳まで無料、日数の制限はありません。